Dégât des eaux : la marche à suivre heure par heure dans le Rhône
Couper l’eau, couper l’électricité, documenter, déclarer sous cinq jours ouvrés : l’issue d’un dégât des eaux se joue en grande partie dans les premières heures. Voici la chronologie complète, les pièges à éviter et ce que votre contrat couvre réellement.
Publié le · Mis à jour le · par Rémi Plomberie, plombier à Francheville
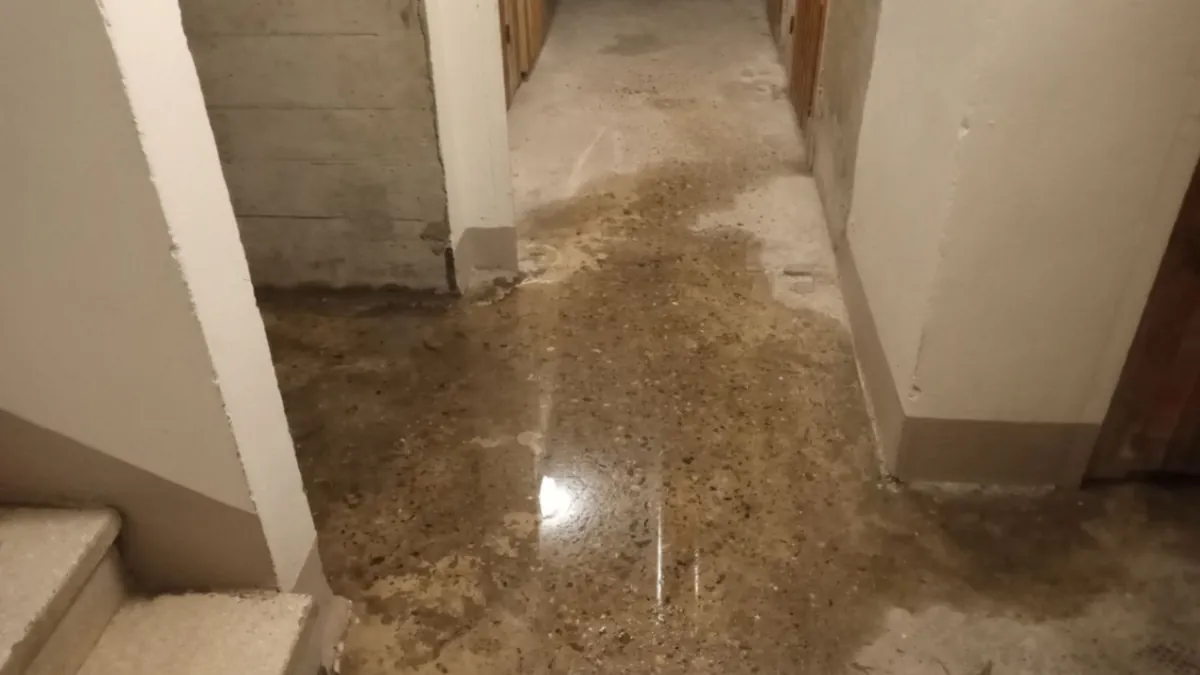
Les cinq premières minutes : trois gestes, dans cet ordre
Un dégât des eaux se joue en grande partie dans le premier quart d’heure. Ce n’est pas une formule : le volume d’eau répandu, donc l’ampleur des dommages et le coût de la remise en état, dépendent directement du temps écoulé avant la coupure. Trois gestes, dans cet ordre précis.
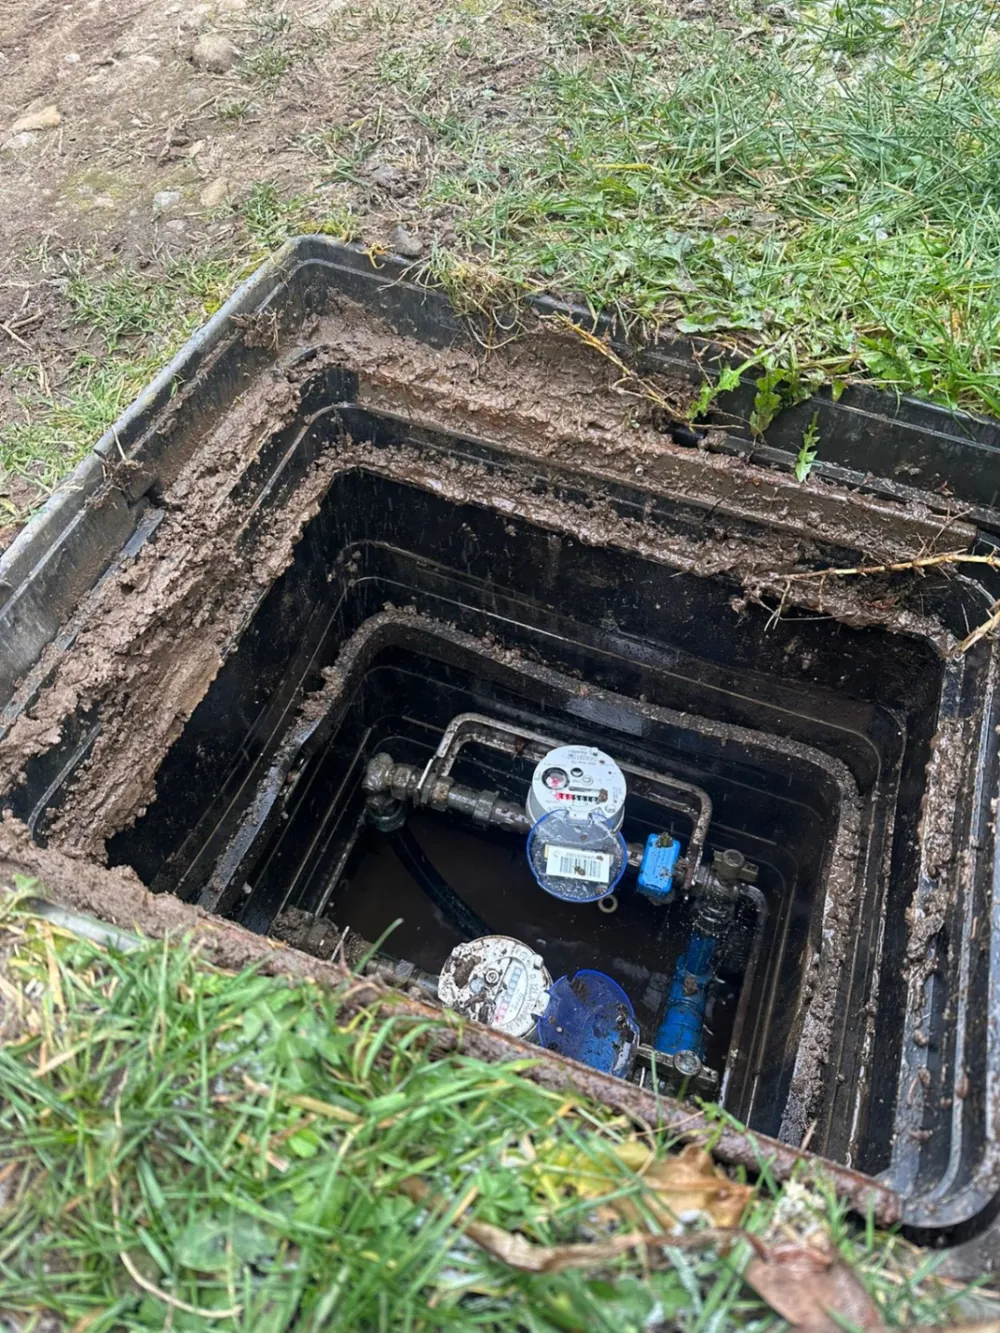
Un. Coupez l’eau. Fermez la vanne d’arrêt général. Elle se situe le plus souvent sous l’évier de la cuisine, dans un placard technique, dans le garage, ou au regard compteur en limite de propriété. En appartement, elle est parfois située dans une gaine palière ou en cave — et parfois elle n’existe pas, auquel cas il faut couper la colonne. C’est précisément pour cela qu’il faut la localiser avant d’en avoir besoin : cherchez-la ce week-end, vérifiez qu’elle tourne, et montrez-la aux autres occupants du logement.
Deux. Coupez l’électricité de la zone concernée. Si l’eau approche d’une prise, d’un luminaire encastré ou d’un tableau, coupez le circuit correspondant au tableau électrique — voire l’interrupteur général si vous avez le moindre doute. L’eau et l’électricité constituent le seul risque véritablement vital d’un dégât des eaux. N’entrez pas dans une pièce dont le sol est inondé si vous n’avez pas coupé.
Trois. Limitez la propagation. Serpillières, seaux, serviettes : l’objectif est d’empêcher l’eau d’atteindre les pièces voisines et surtout de traverser vers le logement inférieur. Surélevez ce qui peut l’être — meubles, cartons, appareils — de quelques centimètres : une simple cale suffit souvent à sauver un meuble.
Dans l’heure : identifier, prévenir, documenter
Identifiez l’origine si c’est possible sans risque. Une fuite sur flexible de machine à laver, un joint de siphon, un raccord de robinet : ces causes sont visibles. Une tache au plafond, en revanche, désigne une origine chez le voisin du dessus ou dans une colonne : n’essayez pas d’ouvrir quoi que ce soit.
Prévenez les personnes concernées. Si l’eau vient du dessus, sonnez chez votre voisin, y compris s’il est absent — laissez un mot avec votre numéro. En copropriété, prévenez le syndic ou le gardien sans attendre : si la colonne commune est en cause, c’est lui qui doit engager l’intervention. Si l’eau menace de traverser vers le logement inférieur, prévenez également l’occupant du dessous : il pourra protéger ses biens.
Documentez tout, immédiatement. C’est l’étape que l’on néglige et qu’on regrette. Prenez des photographies larges de la pièce, puis des gros plans des dommages, avec un repère d’échelle quand c’est possible. Filmez si l’eau coule encore. Photographiez les objets endommagés avant de les déplacer, et conservez-les — un expert peut demander à les voir. Retrouvez les factures d’achat des biens touchés, ou à défaut des photos antérieures montrant leur état. Ces éléments détermineront directement le montant de votre indemnisation.
Ce qu’il ne faut surtout pas faire
Ne jetez rien avant le passage éventuel de l’expert. Ne refaites aucun travaux de remise en état avant l’accord de votre assureur, sauf les mesures strictement conservatoires destinées à limiter le sinistre. Ne signez aucun document présenté par un intervenant se disant mandaté par votre assurance sans avoir vérifié auprès de votre assureur. Et ne cherchez pas à déterminer les responsabilités dans la précipitation : c’est le rôle des constats techniques et des assureurs.
Dans les 24 heures : le constat technique
Une fois l’eau coupée et les dommages documentés, il faut établir l’origine réelle du sinistre. C’est le point le plus important du dossier, car il détermine qui est responsable et quel assureur intervient.
Cette identification n’est pas toujours évidente. Une tache au plafond d’une salle de bain peut provenir de l’appartement du dessus, d’une colonne commune encastrée dans le mur, d’une infiltration par la toiture, ou d’une simple condensation par défaut de ventilation. Ces quatre causes engagent quatre responsables différents. C’est pourquoi nous procédons par élimination : test au compteur, mise en pression circuit par circuit, caméra thermique, écoute acoustique. Le rapport que nous remettons contient la localisation précise, la nature du désordre, les photographies et le descriptif des travaux nécessaires — exactement les éléments que votre assureur ou l’expert vous demandera.
Ce document a une valeur pratique considérable. Sans lui, un dossier peut s’enliser pendant des mois en discussions entre assureurs. Avec lui, la responsabilité est établie sur des faits techniques.
Dans les cinq jours : la déclaration de sinistre
Vous disposez d’un délai de cinq jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assureur. Ce délai est court : ne l’entamez pas en attendant d’avoir tout compris. Une déclaration initiale peut être complétée ensuite.
Votre déclaration doit comporter : vos coordonnées et votre numéro de contrat, la date et l’heure de découverte, la description des circonstances, la nature et l’étendue des dommages, les coordonnées des tiers éventuellement impliqués — voisin, syndic —, et les photographies. Joignez le constat technique du plombier dès que vous l’avez.
Si un tiers est impliqué, un constat amiable dégât des eaux doit être rempli conjointement. Ce document, distinct du constat automobile, est disponible auprès de votre assureur ou en ligne. Chaque partie en conserve un exemplaire et le transmet à son propre assureur.
Ce que couvre — et ne couvre pas — la garantie dégât des eaux
La garantie dégât des eaux d’un contrat multirisque habitation couvre généralement les dommages causés par les fuites, ruptures et débordements de canalisations, d’appareils à effet d’eau et d’installations de chauffage, ainsi que les infiltrations par toiture ou terrasse dans certaines conditions. Elle couvre les dommages aux biens mobiliers et immobiliers, et prend en charge, dans la plupart des contrats modernes, la recherche de fuite ainsi que les frais de destruction et de remise en état qu’elle nécessite.
Elle ne couvre pas, en revanche : le remplacement de la canalisation défectueuse elle-même, qui relève de l’entretien ; les dommages résultant d’un défaut d’entretien manifeste ou d’une négligence caractérisée ; les infiltrations par les murs enterrés et les remontées capillaires ; et généralement les dommages dus au gel lorsque le logement était inoccupé sans que l’eau ait été coupée et les installations vidangées.
La convention IRSI, en pratique
Depuis 2018, la convention IRSI organise le règlement des sinistres dégâts des eaux et incendies entre assureurs, pour les dommages n’excédant pas 5 000 € HT. Son principe est simple : l’assureur de l’occupant du local sinistré gère le dossier et indemnise, quelle que soit la responsabilité, avant d’éventuels recours entre assureurs.
Concrètement, pour vous, cela signifie que vous n’avez pas à attendre que la responsabilité soit établie pour être indemnisé, ni à courir après l’assureur de votre voisin. Vous déclarez à votre assureur, et c’est lui qui gère. En deçà de 1 600 € HT de dommages, aucune expertise n’est en principe diligentée ; au-delà, un expert unique intervient pour le compte des assureurs concernés. Cette organisation a considérablement raccourci les délais de traitement, à condition que le dossier soit complet dès le départ — d’où l’importance des photographies et du constat technique.
Après : sécher, assainir, prévenir
Le séchage est une étape technique à part entière, souvent bâclée. Une cloison ou une chape gorgée d’eau met des semaines à sécher naturellement, et une remise en état effectuée sur un support encore humide conduit à des moisissures, des décollements et des odeurs persistantes. Ventilez largement, utilisez un déshumidificateur, et n’envisagez la reprise des peintures ou des revêtements qu’après un séchage complet — un professionnel pourra le mesurer à l’humidimètre. Pour les sinistres importants, l’assurance prend généralement en charge une prestation d’assèchement professionnel.
Assainissez ensuite : s’il s’agissait d’eaux usées, désinfectez soigneusement toutes les surfaces touchées, portez des gants, et jetez les matériaux poreux ayant été en contact — moquettes, panneaux de particules, isolants.
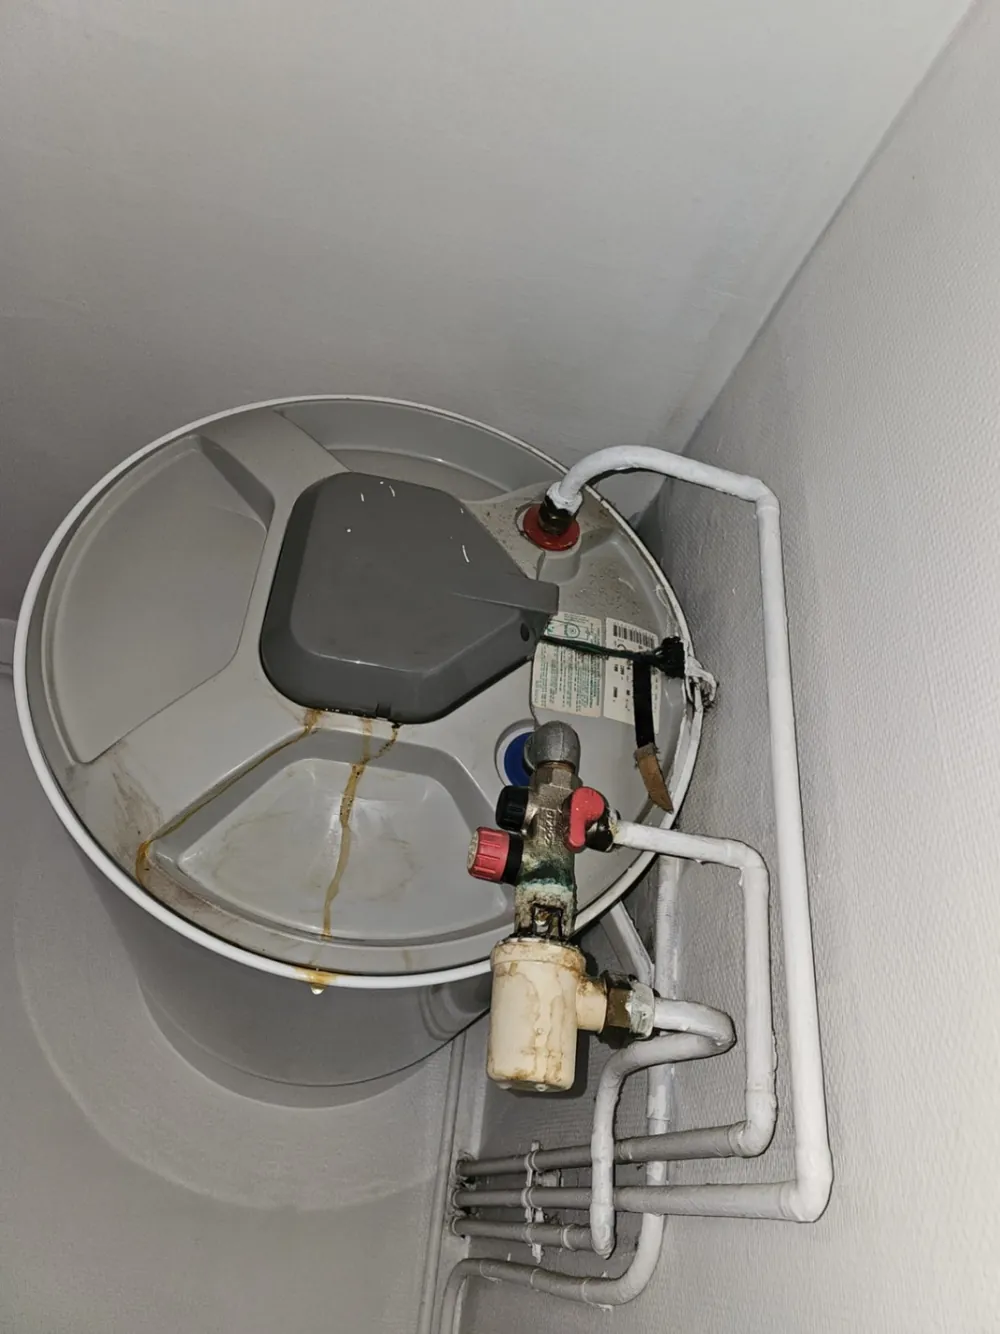
Enfin, tirez-en les conséquences. Un dégât des eaux résulte presque toujours d’un point faible identifiable : flexible de machine à laver jamais remplacé — leur durée de vie est de cinq ans environ —, joint de siphon durci, groupe de sécurité entartré, canalisation encastrée corrodée, ou absence de clapet anti-retour en zone exposée aux refoulements. Traiter ce point faible coûte quelques dizaines d’euros ; ne pas le traiter revient à attendre le prochain sinistre.
Pour un constat technique, une recherche de fuite ou une remise en état, appelez le 04 82 53 07 66. Notre page recherche et réparation de fuite détaille nos méthodes de détection non destructive.